050-1743-2460


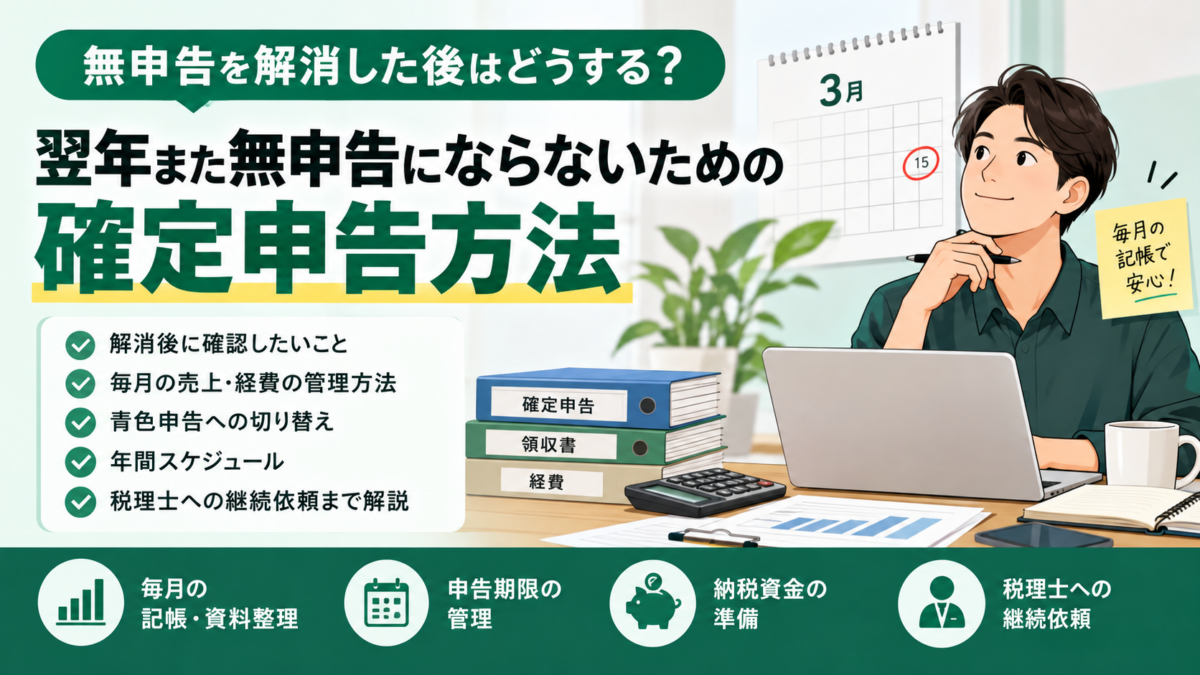
無申告を解消した後はどうする?翌年また無申告にならないための確定申告方法
「やっと過去の無申告を解消できた。でも、来年の確定申告はどうすればいい?」
「もう二度と確定申告を放置したくない」
「毎年税理士に依頼した方がいいのだろうか?」
何年も確定申告をしていなかった方にとって、過去の無申告を解消することは大きな一歩です。しかし、過去分の申告が終わっても、翌年以降の申告が自動的に完了するわけではありません。
これまでと同じように領収書をため込み、売上や経費の整理を後回しにしていると、再び申告期限を過ぎてしまう可能性があります。
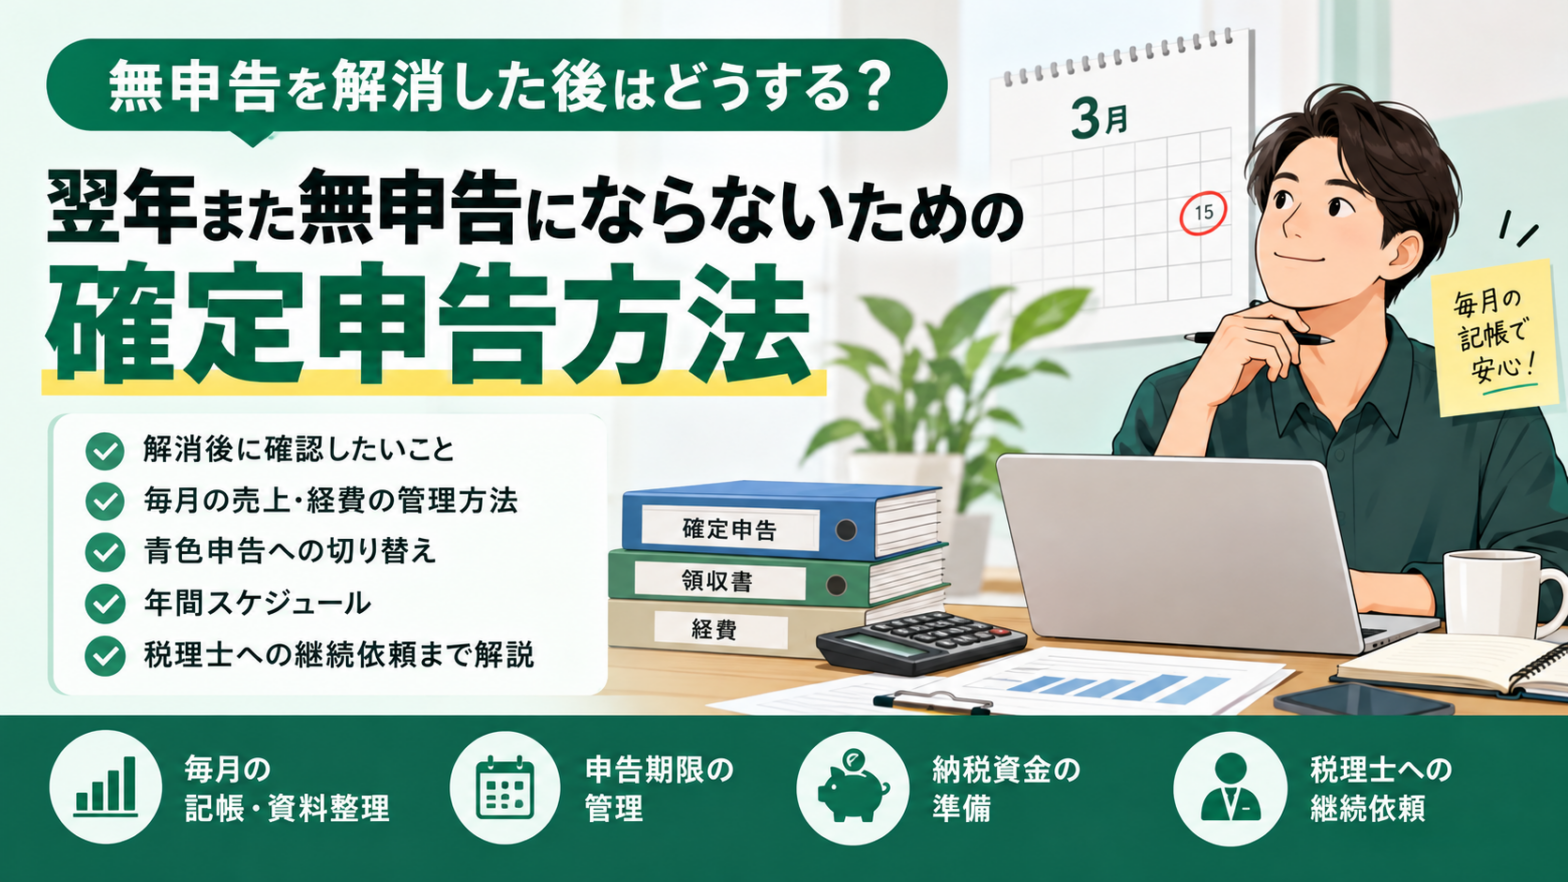
この記事では、無申告を解消した後に確認すべきこと、翌年の確定申告に向けた準備、青色申告への切り替え、納税資金の管理方法、税理士への継続依頼について解説します。
この記事でわかること
✓ 無申告を解消した直後に確認したい3つのこと
✓ 毎月の売上・経費・領収書の管理方法
✓ 翌年の確定申告までに準備すること
✓ 青色申告へ切り替える際の注意点
✓ 再び無申告にならないための税理士活用方法
目次
結論|無申告を解消したら、翌年の申告準備をすぐに始めよう
過去の無申告を解消した方が、次に取り組むべきことは翌年も期限内に確定申告できる仕組みを作ることです。
そのために必要なことは、大きく分けて次の5つです。
STEP 1 売上・経費の管理方法を決める
STEP 2 領収書・報酬明細を毎月整理する
STEP 3 確定申告の期限と必要書類を確認する
STEP 4 納税資金を計画的に準備する
STEP 5 自分で申告するか税理士に依頼するか決める
特に、過去に無申告となった原因が「時間がない」「経理が苦手」「何から始めればよいか分からない」というものであれば、その原因を解消することが重要です。
大切なポイント
無申告を解消したことと、翌年の確定申告を期限内に終えることは別の問題です。過去分の申告が終わった段階で、今年の資料がどこまで整理できているか確認しましょう。
無申告を解消した直後に確認したい3つのこと
1.過去分の申告書が提出されているか
まずは、申告が必要だった各年分について、確定申告書の提出が完了しているか確認しましょう。
税理士に依頼した場合は、提出した申告書の控えや電子申告の受信通知などを確認しておくと安心です。
また、過去分の申告書と一緒に、売上・経費の内訳や使用した資料も整理して保存しましょう。
2.税金の納付状況を確認する
期限後申告が完了していても、税金の納付が終わっていない場合があります。
無申告加算税や延滞税などが発生する場合は、本来の税額とは別に納付が必要になることもあります。
申告書の提出だけで安心せず、納税状況や税務署からの通知を確認しましょう。
一括納付が難しい場合は、納税の猶予や換価の猶予などを利用できる可能性があるため、税務署へ相談することが大切です。
3.住民税や国民健康保険料への影響を確認する
過去の所得税の確定申告を行うと、その申告内容が住民税や国民健康保険料などの計算に反映されることがあります。
そのため、過去の無申告を解消した後に、市区町村から住民税や保険料に関する通知が届く場合もあります。
所得税の納税だけでなく、こうした支払いも見込んで資金を管理しましょう。
また、住宅ローンや保育園の申請などで所得証明書が必要な場合は、過去分の申告情報が市区町村に反映されたかも確認しましょう。無申告を解消した後の所得証明書の取得方法についても確認しておくと安心です。
翌年の確定申告で無申告を繰り返さないための5つの方法
方法1|売上と経費を毎月記録する
無申告を繰り返さないために、最も重要なのが日々の記帳です。
事業所得などがある方は、白色申告であっても原則として帳簿を作成し、保存する必要があります。
特別な会計知識がなくても、まずは毎月の売上・経費・入金額が分かる状態を目指しましょう。
毎月記録したい項目
・売上が発生した日付と金額
・入金日と入金額
・経費の支払日・金額・内容
・取引先や支払先
・現金取引や未入金の売上
売上が発生した日と実際の入金日は異なることがあります。銀行口座の入金額だけを合計すると、正しい年間売上にならない場合があるため注意しましょう。
方法2|領収書・請求書を月ごとに保存する
無申告だった方の中には、何年分もの領収書が混ざっていたり、必要な資料をなくしてしまったりする方もいます。
翌年の申告では、資料を受け取った時点で整理する習慣を作ることが重要です。
✓ 1月分・2月分など月別に保存する
✓ 紙の領収書は紛失しない場所に保管する
✓ カード明細や銀行明細を定期的に確認する
✓ 電子的に受け取った書類は保存要件を確認する
毎年の確定申告では、売上や経費だけでなく、保険料控除などの証明書も必要になることがあります。申告直前に慌てないよう、確定申告に必要な書類一覧を参考に、毎月整理しておきましょう。
電子メールなどで受け取った請求書・領収書については、電子帳簿保存法に基づく保存要件も確認する必要があります。
万が一、翌年の申告時に領収書や請求書が見つからない場合でも、銀行の入出金履歴やカード明細から確認できることがあります。
領収書がなくても、申告を諦める必要はありません
資料が不足している場合の集め方や、確認できる代替資料について詳しく解説しています。
確定申告に必要な書類がない場合の対処法を見る →
方法3|事業用とプライベートの支払いを分ける
事業で使うお金と生活費が混ざっていると、確定申告の際に取引を一つずつ確認する必要があります。
可能であれば、事業用の銀行口座やクレジットカードを用意して、支払いを分けることをおすすめします。
口座を分けること自体が法律上の必須条件ではありませんが、売上や経費を把握しやすくなり、帳簿作成の負担を減らせます。
方法4|毎月の経理作業日を決める
無申告を繰り返す原因の一つが、帳簿作成や資料整理を後回しにしてしまうことです。
おすすめは、毎月決まった日に前月の売上・経費を確認する習慣を作ることです。
例えば、毎月10日を経理作業の日と決めておけば、1年間まとめて作業するより負担を分散できます。
おすすめの習慣
毎月1回、30分でも構いません。売上・経費・未整理の領収書を確認する日を予定表に登録しておきましょう。作業が多い場合は、毎週整理する方法も有効です。
方法5|確定申告の期限をカレンダーに登録する
所得税の確定申告は、原則として翌年2月16日から3月15日までに行います。期限が土日祝日などに当たる場合は、翌開庁日になることがあります。
例えば、2026年分の所得税の確定申告期限は、原則として2027年3月15日です。
ただし、期限当日に初めて作業を始めると、必要書類が不足して申告できない可能性があります。
毎年1月には資料整理を終えることを目標に、余裕を持って準備しましょう。
翌年の確定申告までの年間スケジュール
無申告を繰り返さないためには、1年間の作業をあらかじめ決めておくと安心です。
| 時期 | 主な作業 | 目的 |
|---|---|---|
| 毎月 | 売上・経費の記録、領収書整理 | 帳簿をため込まない |
| 3か月ごと | 年間利益・納税見込みの確認 | 納税資金の準備 |
| 10~12月 | 不足資料の確認、年末の取引整理 | 申告直前の混乱を防ぐ |
| 翌年1月 | 年間の帳簿確定、控除書類の収集 | 申告の準備を完了 |
| 翌年2~3月 | 確定申告書の作成・提出、納税 | 期限内申告の実行 |
このスケジュールは所得税の一般的な確定申告を想定した例です。消費税、源泉所得税、予定納税など、別の期限がある手続きについては個別に管理しましょう。
無申告を解消した後は青色申告にできる?
これまで白色申告だった方の中には、翌年から青色申告に切り替えたいと考える方もいるでしょう。
青色申告には、一定の要件を満たす場合、青色申告特別控除などの制度があります。
青色申告には事前の申請が必要
青色申告を利用するには、原則として、適用を受けたい年の3月15日までに「所得税の青色申告承認申請書」を提出する必要があります。
その年の1月16日以後に新しく事業を開始した場合などには、開業日から2か月以内という特例があります。
すでに事業を続けていた方が青色申告へ切り替える場合は、申請期限を逃さないよう注意しましょう。
青色申告なら必ず65万円控除が受けられる?
青色申告の承認を受けたからといって、必ず65万円の青色申告特別控除が受けられるわけではありません。
控除額や適用要件は、所得の種類、帳簿の付け方、申告期限、電子申告などの条件によって異なります。
また、過去に無申告だった年について、後から青色申告承認申請書を提出して控除をさかのぼって適用できるわけではありません。
注意
青色申告特別控除は制度改正の対象になることがあります。実際の申告年分に適用される控除額と要件を、国税庁の最新案内で確認してください。
納税資金がなくて再び無申告になるのを防ぐ方法
確定申告をしなかった理由として、「税金を払うお金がない」というケースもあります。
しかし、納税資金が足りないことと、申告しなくてよいことは別の問題です。
申告が必要な場合は期限内に申告を行い、納付が難しい場合は税務署へ相談することが重要です。
売上ではなく利益から納税額を予測する
所得税は、単純に売上に税率を掛けて計算するものではありません。
基本的には、売上から必要経費を差し引き、所得控除などを反映して税額を計算します。
そのため、毎月の利益を把握しておくと、年間の納税額を予測しやすくなります。
納税用の資金を別に管理する
事業で得たお金をすべて生活費や事業の支払いに使ってしまうと、申告時に納税資金が不足する可能性があります。
納税額を定期的に予測し、必要な資金を別の口座などに確保しておくと安心です。
所得税だけでなく、住民税、国民健康保険料、消費税なども含めて資金計画を考えましょう。
自分で申告する?税理士に継続依頼する?
無申告を解消した後、翌年から自分で確定申告するのか、税理士に継続して依頼するのかを迷う方もいるでしょう。
| 比較項目 | 自分で確定申告 | 税理士に依頼 |
|---|---|---|
| 費用 | 抑えやすい | 報酬が発生する |
| 経理の手間 | 自分で対応 | 依頼範囲により軽減 |
| 経費の判断 | 自分で確認 | 専門家に相談できる |
| 申告期限の管理 | 自分で管理 | 継続サポートの対象となる場合あり |
自分で申告する方法が向いている人
売上や経費を日頃から整理でき、会計ソフトの操作に抵抗がなく、申告期限の管理を自分で行える方には、自力申告も選択肢になります。
ただし、複数の所得がある方や、消費税申告が必要な方などは、申告内容が複雑になる場合があります。
税理士への継続依頼が向いている人
過去に何年も無申告だった方や、資料整理を後回しにしてしまいやすい方は、税理士への継続依頼が有効です。
特に、次のような方は検討してみるとよいでしょう。
✓ 毎年の申告期限を管理する自信がない
✓ 売上や経費の整理に時間を使いたくない
✓ 経費の判断や節税について相談したい
✓ 過去の無申告を二度と繰り返したくない
ただし、税理士に依頼すれば必ず期限内に申告できるわけではありません。資料提出の期限や契約範囲を守る必要があるため、依頼者側でも協力することが大切です。
無申告解消後の確定申告でよくある質問
Q. 無申告を解消した翌年は必ず確定申告が必要ですか?
必ずしも全員に申告義務があるわけではありません。所得の種類や金額、控除などによって判断されます。ただし、前年に申告義務があった方は、翌年も同様の収入があれば申告が必要になる可能性があるため、毎年確認しましょう。
Q. 期限後申告をした翌年から青色申告にできますか?
事業所得等の要件を満たし、青色申告承認申請書を期限までに提出して承認を受ければ、青色申告が可能です。ただし、期限後申告をしたというだけで自動的に青色申告へ切り替わるわけではありません。
Q. 無申告を解消しても税務調査が来る可能性はありますか?
あります。期限後申告を提出したことで、過去の申告内容に対する税務調査の可能性がなくなるわけではありません。申告に使用した資料や帳簿を適切に保存し、問い合わせに対応できるようにしておくことが重要です。
Q. 翌年の申告を忘れてしまった場合はどうすればよいですか?
申告義務がある場合は、できるだけ早く期限後申告を行うことが重要です。申告状況によって無申告加算税や延滞税などが発生する可能性があります。再び放置せず、早めに対応しましょう。
Q. 無申告だった年の資料はいつまで保管する必要がありますか?
保存期間は所得区分や帳簿・書類の種類によって異なります。例えば、白色申告の事業所得者が作成する法定帳簿は原則7年間、領収書などの書類は原則5年間の保存が必要です。青色申告や消費税の関係書類など、異なる保存要件が適用される場合もあります。
再び申告期限を過ぎてしまった場合は、放置せず早めに対応することが重要です。
申告期限を過ぎてしまったら、まず確認を
期限後申告の進め方や、無申告加算税・延滞税について解説しています。
期限後申告の手続きとペナルティを確認する →
まとめ|無申告の解消をきっかけに、毎年申告できる仕組みを作ろう
過去の無申告を解消できたことは大切な一歩ですが、その後も適切な申告を続けることが重要です。
特に意識したいのは、毎月の売上・経費の記録、資料の保存、納税資金の準備、申告期限の管理です。
自分で申告する場合も、税理士に継続依頼する場合も、早めに準備を始めることで、翌年の確定申告を進めやすくなります。
もう二度と無申告にならないために、今からできる管理方法を整えておきましょう。
無申告を解消した方へ
無申告を解消したら、次はタクバツ。
これからの確定申告は、定額で税理士に丸投げ。
面倒な記帳も確定申告も、まとめてお任せ。
タクバツで次の確定申告を始める →
※過去の無申告分は対象外です。
※本記事は2026年10月時点の公表情報をもとに作成しています。確定申告の義務、青色申告の適用要件、帳簿の保存期間、納税方法などは所得区分や事業の状況によって異なります。実際の手続きでは申告年分の制度をご確認ください。
この記事を書いた人
- 公認会計士・税理士
-
所属 公認会計士協会中国会 中国税理士会
公認会計士 第31637号
税理士 第128479号
1977年広島県呉市生まれ。会社が倒産した祖父と同業で起業した父の後ろ姿を見て育つ。青山学院大学経済学部卒業後、大手監査法人で幅広い業種の監査やコンサルティング業務を経験。その後、祖父及び父の経営していたような中小企業や個人事業主・フリーランスを助けるべく奮闘中。
日本全国の無申告・税務調査の対応件数は過去4年間で700件以上。IT/AIを駆使した業務効率化とサービス提供を行い、多くのお客様に最善のサポートを行っている。
最新の投稿
 無申告2026年10月19日無申告を解消した後はどうする?翌年また無申告にならないための確定申告方法
 確定申告2026年10月19日無申告は会計ソフトだけで解決できる?自分で申告・税理士依頼を比較
 確定申告2026年9月17日無申告の確定申告を税理士に頼む費用相場|1年・3年・5年で解説
 税務調査2026年6月30日税務署から「中古品の売却に係る収入についてのお尋ね」のハガキが届いたら要注意|税務調査の前兆かもしれません